
Por Felipe Palermo y Federico Riella
Equipo de seguimiento macroeconómico de cinve
El objetivo de este informe es analizar la trayectoria de la cotización del dólar estadounidense desde principios de 2025 en siete economías latinoamericanas que han adoptado sistemas de flotación cambiaria razonablemente pura y regímenes de objetivos de inflación. El análisis pretende, por un lado, poner de manifiesto que el peso uruguayo fue la moneda que menos se apreció entre las consideradas y la segunda que menos volatilidad presentó. Por otro lado, a partir de la evidencia comparada, se pretende establecer hipótesis plausibles sobre en qué medida la reciente evolución del tipo de cambio ha respondido a la consolidación de las expectativas de inflación compatibles con las metas del Banco Central del Uruguay (BCU).
Apreciaciones generalizadas, pero de muy distinta magnitud
Entre enero de 2025 y agosto de 2026 el dólar estadounidense se debilitó a nivel global. En este contexto, un gran número de monedas latinoamericanas se apreciaron, aunque lo hicieron en distintas magnitudes.
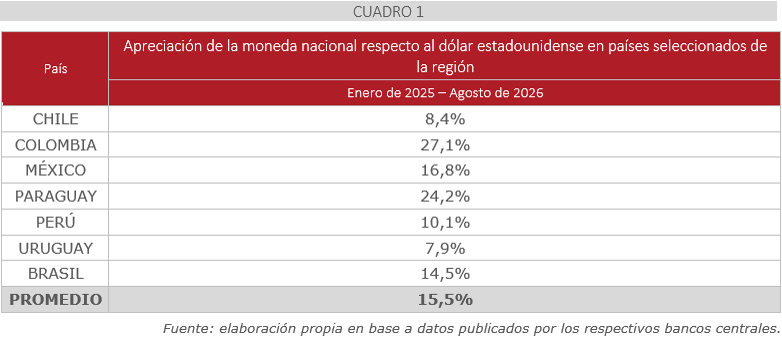
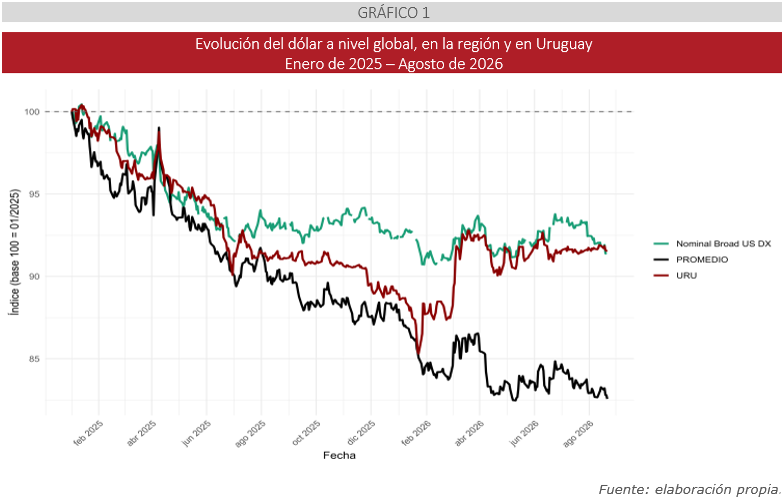
En el período considerado, y según el índice Nominal Broad U.S. Dollar Index (DTWEBGS), que mide la cotización del dólar frente a una cesta amplia de monedas, ponderada por el comercio exterior, la divisa estadounidense cayó un 7,6 %. Al considerar la evolución promedio en la región (ponderada por el PIB nominal de 2025), se observa que, en conjunto, las monedas consideradas se apreciaron un 15,5 % frente al dólar estadounidense.
La información que se presenta en el Cuadro 1 muestra que Uruguay fue el país donde la caída de la cotización del dólar fue menor (7,9 %), en consonancia con la tendencia global, seguido de cerca por Chile (8,4 %) y algo más lejos por Perú (10,1 %). En concreto, en el período de referencia, el peso uruguayo se apreció un 7,9 %, es decir, cerca de la mitad de lo registrado en el promedio de los países considerados.
Los casos extremos de apreciación de las monedas son Colombia (27,1 %) y Paraguay (24,25 %). En una posición intermedia se encuentran el real brasileño (14,5 %) y el peso mexicano (16,8 %), que, por cierto, tienen una ponderación más alta que el resto de los países considerados en la estimación del promedio regional.
En la medida en que el resto de las monedas de la región se apreció más que la media global, parece razonable conjeturar que en la explicación de lo ocurrido operaron con mayor intensidad factores específicos de cada país.
Disparidades notorias en la volatilidad cambiaria
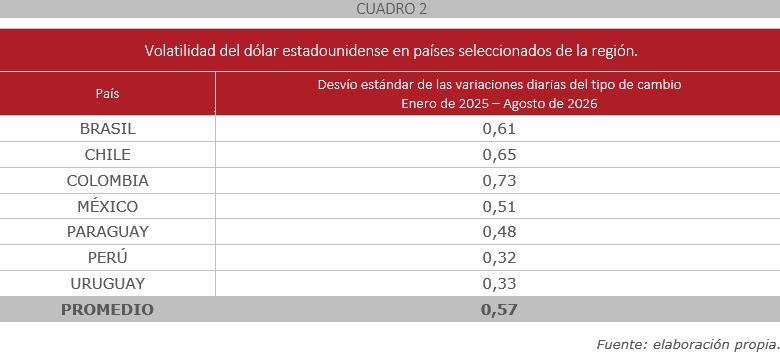
El Cuadro 2 muestra las estimaciones de las desviaciones estándar de las variaciones diarias del tipo de cambio de cada país en el período analizado. Este indicador proporciona información sobre la volatilidad a corto plazo de las respectivas cotizaciones cambiarias.
Los niveles de volatilidad observados en Uruguay (0,33) y Perú (0,32) son significativamente inferiores a los del resto de países incluidos en el análisis, a excepción de Perú. El indicador de volatilidad cambiaria (promedio ponderado) para las siete economías de la región se situó en 0,57.
El período analizado incluyó dos episodios que aumentaron la incertidumbre en los mercados mundiales. El primero fue el anuncio de aranceles generalizados por parte de la Administración Trump el 2 de abril de 2025, conocido como «Liberation Day» (ámbito: el anuncio arancelario del 2 de abril). El segundo fue el estallido del conflicto entre Estados Unidos e Israel con Irán en marzo de 2026. El FMI identificó la energía, el comercio y los mercados financieros como sus principales canales de transmisión, con efectos que varían según la exposición de cada economía (FMI: «Cómo la guerra en Oriente Medio afecta a la energía, el comercio y las finanzas»; FMI: «Global Financial Stability Report», abril de 2026).
El Cuadro 3 muestra, para cada país, la volatilidad del tipo de cambio en los meses de ambos shocks y la magnitud de la subida del dólar (promedio de los 10 días posteriores frente al de los 10 días previos). En ambos episodios, la volatilidad en Uruguay fue inferior a la media regional (0,62 frente a 0,82 en abril de 2025 y 0,59 frente a 0,76 en marzo de 2026).
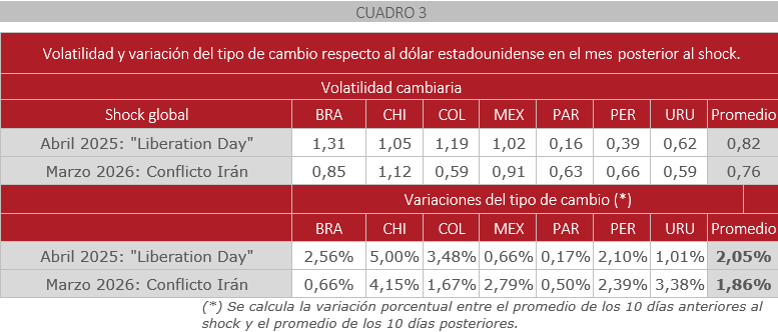
Puede apreciarse que ambos shocks externos provocaron una suba de la cotización del dólar en todos los países considerados, pero la respuesta uruguaya fue distinta a la observada en otros países. Ante el anuncio arancelario de la Administración Trump, el dólar subió en Uruguay 1,0%, menos que en el promedio regional (2,05%), mientras que ante el conflicto bélico con Irán ocurrió lo contrario: subió 3,4%, casi el doble del promedio regional (1,9%).
Dando cuenta de las disparidades
A partir de la apreciación acumulada en el período (Gráfico 1) pueden distinguirse tres agrupamientos de países en función de los comportamientos del tipo de cambio nominal: i) Uruguay, Chile y Perú, cuyas monedas fueron las que menos se apreciaron; ii) Brasil y México, en una posición intermedia; iii) Paraguay y Colombia, con las mayores apreciaciones.
Uruguay, Chile y Perú. En Uruguay, con la inflación por debajo de la meta, el BCU encadenó recortes consecutivos que llevaron la tasa de referencia de la política monetaria al 5,75% en marzo de 2026. El más fuerte de ellos, de 100 puntos básicos, se produjo cuando el 26 de enero de 2026, cuando el dólar interbancario cotizaba en su menor valor desde julio de 2023. A ello se suma que Uruguay no produce petróleo y depende por completo de importaciones, lo que es coherente con la suba de 3,4% del dólar ante el shock de la Guerra de Estados Unidos e Israel contra Irán.
En Chile, la moneda se apreció poco pese a que el cobre, su principal exportación, alcanzó un máximo histórico en 2026. La explicación más directa se encuentra en el comportamiento de las tasas de interés: el Banco Central de Chile mantuvo la tasa de política en el 4,5% durante todo el año 2026, y los analistas señalan los bajos diferenciales de tasas y la debilidad cíclica de la economía como factores de presión sobre el peso chileno (Chócale: efectos del alza de la Fed sobre el peso). Chile fue, además, el país donde el dólar más subió ante los dos grandes shocks del período (5,0% en abril de 2025 y 4,2% en marzo de 2026). En el caso del shock de la Guerra contra Irán, esto es consistente con su dependencia energética: el 98% del petróleo que procesa ENAP, único refinador del país, es importado (CNE: estudio de precios de paridad de importación de combustibles).
En Perú, los términos de intercambio no jugaron en contra: el BCRP los ubicaba en niveles récord a fines de 2025 y en abril de 2026 destacaba que seguían favoreciendo a la economía (RPP: el BCRP compra dólares por primera vez desde 2020; Perú Retail: decisión del BCRP de abril de 2026). La moderada apreciación del sol responde, más bien, a la acción del banco central. Con la tasa de referencia fija en 4,25%, el BCRP retomó en noviembre de 2025 las compras de dólares en el mercado spot, con US$ 2.456 millones en 2025 y US$ 3.884 millones solo en enero de 2026; su presidente explicó que el objetivo era que el tipo de cambio no se apreciara tan rápido (Revista Economía: el BCRP arranca 2026 comprando dólares; Infobae: compras del BCRP en enero de 2026). Esta intervención es consistente con que Perú registre la menor volatilidad de la región.
Brasil y México. Brasil ofreció durante el período el mayor diferencial de tasas entre los países incluidos en el análisis. El Copom mantuvo la tasa Selic en 15% durante el segundo semestre de 2025 y recién en 2026 inició recortes graduales, que la llevaron al 13,75% en septiembre. Esos niveles de tasas de interés hicieron de los activos en reales un destino atractivo para los inversores. Además, Brasil es exportador neto de petróleo, siendo el crudo fue su principal producto de exportación por segundo año consecutivo, con USD 44,6 mil millones en 2025 (IBP: el petróleo lidera las exportaciones brasileñas). Esto ayuda a entender que, ante el shock de la Guerra de Irán, el dólar estadounidense subiera allí apenas el 0,66%, el menor aumento después de Paraguay. El real, en cambio, mostró la mayor volatilidad de la región en abril de 2025 (1,31), lo que refleja su sensibilidad a la aversión global al riesgo. A ello se suma la incertidumbre doméstica, ya que el Copom sigue advirtiendo que las expectativas de inflación permanecen desancladas de la meta bancocentralista (Rio Times: minuta del Copom de agosto de 2026).
México muestra el patrón inverso. Su diferencial de tasas se fue estrechando. Banxico cerró en 6,50% el ciclo de recortes iniciado en marzo de 2024. La apreciación se explica mejor por la relación comercial con Estados Unidos: en el “Liberation Day” México y Canadá quedaron fuera de los aranceles recíprocos, lo que se leyó como la señal de un tratamiento diferenciado para ambos socios y apreció el peso mexicano (Yahoo Finanzas: el peso sube tras librarse de los aranceles recíprocos). Esto es coherente con que el dólar estadounidense subiera en México sólo el 0,66% en abril de 2025, frente al 2,05% en el promedio regional. Pero México es importador neto de energía. En 2025 registró un déficit de productos petroleros de USD 25.552 millones (El CEO: déficit petrolero de México en 2025). Por eso, ante el shock de Irán, el dólar subió allí 2,79%, por encima del promedio.
Paraguay y Colombia. En Colombia, tras mantener la tasa de política monetaria en el 9,25% a fines de 2025, el Banco de la República tomó la decisión de aumentarla 100 puntos básicos en enero de 2026. En un contexto de aumento del salario mínimo del 23% a fines de julio la tasa se ubicaba en el 12,0%. Mientras la mayoría de la región recortaba o mantenía sus tasas de interés de referencia, Colombia las subía, lo que aumentó el atractivo de los activos en pesos colombianos para los inversores de portafolio. A esto se suma su perfil exportador: combustibles e industrias extractivas representaron 38,2% de las exportaciones de 2025, y las ventas de café crecieron con fuerza (Analdex: informe de exportaciones de 2025). La suba del petróleo mejoró sus términos de intercambio, lo que ayuda a entender que ante el shock de Irán el dólar subiera allí menos que en el promedio (1,7%).
Paraguay es un caso distinto. La fuerte apreciación del guaraní respecto al dólar estadounidense responde a una combinación de mayores fuentes de ingresos de divisas, entre los que cabe destacar la liquidación de divisas generadas por las buenas cosechas, el ingreso de capitales tras la obtención del grado de inversión, el debilitamiento global del dólar y el atractivo de los rendimientos en guaraníes (ABC Color: perspectivas de la economía paraguaya). Los analistas locales describen, además, una recomposición gradual de los portafolios hacia instrumentos en moneda local, que a su vez retroalimentó la apreciación (El Nacional: la apreciación del guaraní podría no ser permanente). La inversión extranjera directa, por su parte, pasó de un promedio de unos USD 300 millones anuales a alrededor de USD 1.000 millones en 2025 (Valor Agro: factores detrás de la baja del dólar). A diferencia de Perú, el Banco Central del Paraguay tuvo escasa presencia en el mercado cambiario durante la apreciación. Su intervención más visible fue en sentido contrario, en marzo de 2025, cuando el dólar había superado los 8.000 guaraníes (Swissinfo/EFE: el guaraní ante el dólar).
A modo de conclusión
Los movimientos del tipo de cambio siempre constituyen una fuente de controversia entre analistas macroeconómicos y financieros. Entre las razones que explican este tipo de fenómenos suelen mencionarse factores internos y externos, cuyo análisis permite comprender el funcionamiento de los mercados de cambios domésticos y el papel que desempeñan las políticas monetarias como amortiguadores o amplificadores de acontecimientos externos de gran magnitud.
En el periodo analizado, una cantidad relevante de monedas de la región se enfrentaron al mismo contexto global, marcado por la debilidad del dólar, aunque las repercusiones tuvieron intensidades muy distintas. La comparación regional sugiere que las condiciones de inserción internacional y las respuestas de las políticas monetarias nacionales son los principales argumentos para explicar las diferencias en el comportamiento de los mercados cambiarios.
Durante 2025, el debilitamiento global del dólar y los diferenciales de tipos de interés atrajeron capitales hacia la región. En Uruguay, con una tasa de política monetaria del 9,25 % vigente a mediados de año, los activos en pesos resultaban atractivos para los inversores. Sin embargo, a medida que la tasa de inflación se fue situando en niveles compatibles con las metas de la autoridad monetaria (e incluso por debajo de estas), el BCU recortó la tasa de referencia en 350 puntos básicos entre julio de 2025 y marzo de 2026 (hasta situarse en el actual 5,75 %). Esta corrección fue posible gracias a que las expectativas de inflación se mantuvieron ancladas en niveles compatibles con las metas a medio plazo del BCU, y todo indica que esto contribuyó a proteger el mercado de cambios de Uruguay de acontecimientos externos de gran magnitud que afectaron al entorno financiero internacional.
El efecto del recorte de la tasa de política monetaria supuso una reducción considerable del diferencial de tipos de interés. Tras el shock externo asociado a la guerra con Irán en marzo de 2026, la búsqueda de refugio por parte de los inversores llevó a la reducción de las posiciones en monedas emergentes y a un incremento de la demanda de activos denominados en dólares. En los países en los que el diferencial era alto, como Brasil y Colombia, la salida de capitales fue acotada y el aumento del tipo de cambio apenas fue marginal. En los casos en que dicho diferencial era bajo o se había reducido, como ocurrió en Chile, Uruguay y México, la salida de capitales fue mayor y la cotización del dólar estadounidense subió por encima de la media regional, alineándose con la tendencia internacional.
La evidencia referida a Uruguay muestra que la credibilidad de los objetivos de inflación del BCU permitió que el tipo de cambio absorbiera los shocks externos sin que se produjera una transferencia mecánica a las expectativas de inflación. Esto evitó que el BCU se viera obligado a aumentar la tasa de política monetaria, lo que habría provocado previsiblemente una mayor apreciación del peso respecto al dólar estadounidense. En este sentido, la subida del dólar en Uruguay ante la irrupción del conflicto bélico en Irán no debe interpretarse como una señal de fragilidad, sino como la otra cara de una política monetaria que, gracias a su credibilidad, logró que el comportamiento del tipo de cambio se alineara con la evolución internacional del dólar estadounidense.
Imagen de Gerd Altmann en Pixabay